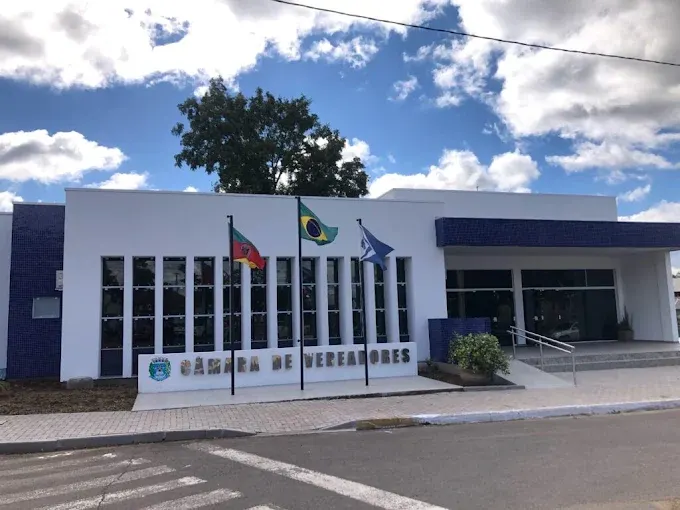
A Lei de Diretrizes Orçamentárias (LDO) de Passo do Sobrado para 2027, aprovada pela Câmara Municipal, apresenta as principais metas financeiras e prioridades da administração para o próximo ano. Os anexos encaminhados pelo Executivo detalham as fontes de arrecadação e a distribuição prevista dos recursos entre secretarias, programas e serviços públicos.
O balancete de receitas apresenta uma estimativa de R$ 57,645 milhões, enquanto o demonstrativo detalhado de despesas totaliza R$ 57,614 milhões. Os números representam previsões utilizadas no planejamento orçamentário e não significam que os recursos já estejam disponíveis ou que todas as despesas tenham execução garantida.
Além das projeções financeiras, a LDO passou a ser objeto de discussão entre os poderes Executivo e Legislativo. No dia 19 de outubro, a Câmara recebeu uma mensagem de veto parcial ao Projeto de Lei nº 070/2026, referente a dispositivos acrescentados durante a tramitação. O veto deverá ser analisado na próxima sessão.
O principal ponto de divergência envolve os recursos destinados ao funcionamento do Legislativo, mas o conjunto da LDO também revela como o município pretende financiar suas atividades e quais áreas concentram as maiores previsões de despesas.
Transferências estaduais e federais são a principal fonte de receita
Os demonstrativos indicam que Passo do Sobrado continuará dependendo principalmente de recursos transferidos pela União e pelo Estado para financiar os serviços municipais.
As transferências correntes estão estimadas em R$ 39,954 milhões para 2027. A categoria abrange repasses constitucionais e legais, incluindo recursos relacionados ao Fundo de Participação dos Municípios (FPM), ICMS, IPVA e transferências destinadas a políticas públicas.
O montante corresponde a aproximadamente 69,3% dos R$ 57,645 milhões apresentados no balancete de receitas. Isso significa que cerca de sete em cada dez reais previstos na arrecadação municipal estão associados às transferências correntes.
A arrecadação com impostos, taxas e contribuições de melhoria está estimada em R$ 4,445 milhões. Desse valor, R$ 3,963 milhões correspondem a impostos e R$ 482 mil a taxas.
Entre os tributos municipais e receitas tributárias discriminados estão R$ 586 mil de IPTU, R$ 323 mil de ITBI, R$ 1,238 milhão de ISSQN e R$ 1,816 milhão de Imposto de Renda Retido na Fonte.
Os números demonstram a importância da arrecadação própria, mas também evidenciam que a capacidade financeira do município está diretamente relacionada ao comportamento dos repasses de outras esferas de governo.
A LDO ainda contempla outras categorias de receitas, como contribuições, receitas patrimoniais, receitas de serviços, receitas de capital e operações intraorçamentárias. Algumas dessas fontes possuem destinação legal específica, especialmente os recursos vinculados à previdência, à saúde e à educação.
Educação e saúde concentram as maiores previsões
Entre as secretarias municipais, Educação e Cultura apresenta a maior previsão individual de despesas, com R$ 12,145 milhões no demonstrativo analisado.
Os recursos abrangem atividades relacionadas à manutenção da rede municipal de ensino, funcionamento das escolas, transporte escolar, alimentação dos estudantes e demais serviços educacionais.
No detalhamento das ações aparecem, por exemplo, R$ 1,446 milhão para manutenção e desenvolvimento das atividades da educação e R$ 120 mil para a merenda escolar. Essas são previsões específicas dentro do planejamento e não representam o orçamento total da área.
A Secretaria Municipal de Saúde aparece com R$ 10,742 milhões. O planejamento contempla manutenção dos serviços de atendimento, atenção primária, transporte de pacientes, vigilância em saúde e conservação da estrutura municipal.
Uma das ações identificadas nos anexos é a manutenção do setor de transportes da saúde, com estimativa de R$ 1,435 milhão.
Somadas, as previsões apresentadas para Educação e Cultura e Saúde alcançam R$ 22,887 milhões, o equivalente a aproximadamente 39,7% das despesas discriminadas no balancete.
Estradas e infraestrutura estão entre as prioridades
A manutenção das estradas municipais, pontes, bueiros e demais estruturas públicas aparece entre as prioridades da LDO.
O programa de recuperação de estradas, pontes, bueiros e pavimentações apresenta estimativa de R$ 1,453 milhão. Desse valor, R$ 1,412 milhão está relacionado à manutenção da malha viária, R$ 31 mil à construção de bueiros, pontes e estradas e R$ 10 mil à aquisição de máquinas e equipamentos.
Para o programa de infraestrutura urbana, o planejamento apresenta R$ 1,307 milhão, incluindo R$ 1,160 milhão para manutenção da infraestrutura urbana, R$ 137 mil para conservação e revitalização de praças e R$ 10 mil para pavimentação urbana.
Também estão previstas ações relacionadas ao abastecimento de água e à manutenção das redes hídricas e de esgoto. Os anexos identificam R$ 606 mil para a rede rural e R$ 130 mil para a rede urbana.
Esses valores são estimativas de ações e programas. A efetiva execução dependerá da autorização orçamentária, da disponibilidade financeira e dos procedimentos administrativos necessários.
Agricultura, assistência social e desenvolvimento econômico
A Secretaria Municipal de Agricultura e Meio Ambiente possui previsão de R$ 3,139 milhões no demonstrativo de despesas. A área contempla atividades relacionadas ao atendimento dos produtores rurais, serviços agrícolas, manutenção de estruturas e ações ambientais.
A Secretaria Municipal de Obras e Trânsito aparece com previsão de R$ 3,052 milhões, enquanto a Secretaria de Planejamento e Urbanismo possui estimativa de R$ 5,135 milhões.
Na assistência social, a previsão é de R$ 1,402 milhão. O planejamento contempla serviços de proteção social, acompanhamento de famílias em situação de vulnerabilidade, atividades comunitárias e programas de inclusão.
Para a Secretaria de Indústria, Comércio e Serviços, o demonstrativo apresenta R$ 871 mil. Já Esporte, Turismo e Lazer possui estimativa de R$ 358 mil.
As previsões abrangem tanto a manutenção dos setores quanto ações previstas nos programas municipais. Por isso, não devem ser interpretadas integralmente como recursos disponíveis para novos investimentos.
Despesas administrativas e compromissos financeiros
A manutenção da estrutura administrativa também representa parcela importante das despesas previstas.
A Secretaria de Administração apresenta estimativa de R$ 8,587 milhões, enquanto a Secretaria de Finanças possui previsão de R$ 5,531 milhões.
O planejamento ainda contempla despesas com o Gabinete do Executivo (R$ 1,638 milhão), serviços essenciais (R$ 1,110 milhão), encargos gerais do município (R$ 1,350 milhão) e outras atividades administrativas.
No Anexo de Metas Fiscais, as despesas primárias com pessoal e encargos sociais estão projetadas em R$ 22,777 milhões para 2027.
A previsão de despesas primárias de capital é de R$ 5,251 milhões. Essa categoria inclui investimentos e outras despesas de capital, conforme a classificação orçamentária.
Os demonstrativos também apresentam dívida pública consolidada projetada em R$ 14,517 milhões e dívida consolidada líquida estimada em R$ 6,413 milhões.
Esses indicadores são importantes para avaliar a capacidade financeira do município, especialmente diante da necessidade de manter serviços permanentes e executar investimentos.
Planejamento orçamentário aponta déficit nominal de R$ 465 mil
No demonstrativo do Anexo de Metas Fiscais, o confronto entre os grandes agregados orçamentários apresenta uma receita total projetada de R$ 54,947 milhões para uma despesa total estimada em R$ 55,412 milhões.
A diferença resulta em um déficit orçamentário nominal de R$ 465,000,00. Este descompasso aponta que a projeção de gastos supera a previsão de arrecadação do município no quadro de metas, exigindo medidas de acompanhamento e contingenciamento na execução financeira para garantir o equilíbrio orçamentário ao longo do exercício.
Apesar de haver projeções de despesas primárias isoladas nos demonstrativos contábeis, o montante prático de desequilíbrio que pressiona o caixa e requer gestão fiscal é o déficit nominal de R$ 465 mil, uma vez que o serviço da dívida municipal possui volume reduzido no orçamento.
O documento também apresenta projeções para os exercícios seguintes, permitindo acompanhar a evolução esperada das receitas, despesas e compromissos fiscais.
Veto parcial envolve orçamento da Câmara
Além das metas financeiras, a LDO está no centro de uma discussão sobre os recursos destinados ao Legislativo.
A proposta original previa um percentual de 5,6% da base de cálculo considerada para o orçamento da Câmara Municipal.
Durante a tramitação, foram aprovadas alterações que passaram a fazer referência ao limite constitucional de 7%, previsto no artigo 29-A da Constituição Federal para municípios com até 100 mil habitantes.
Na mensagem de veto, o Executivo argumenta que o percentual constitucional representa um limite máximo, e não uma obrigação de repasse integral.
A justificativa também aponta que os demonstrativos anexos à LDO permaneceram com a previsão original de 5,6%, sem alterações correspondentes às modificações aprovadas.
Outro argumento apresentado é o histórico de devoluções de recursos não utilizados pela Câmara. Conforme os valores informados pelo Executivo, o Legislativo devolveu R$ 301 mil em 2022, R$ 500 mil em 2023, R$ 442.634,48 em 2024 e R$ 657.506,92 em 2025.
O total chega a R$ 1.901.141,40 em quatro anos.
Essas devoluções são utilizadas pelo Executivo para justificar a manutenção do percentual originalmente proposto. Entretanto, a definição dos recursos necessários ao funcionamento do Legislativo também depende de suas despesas obrigatórias, necessidades administrativas e planejamento de investimentos.
Prazos para apresentação do orçamento também foram vetados
O veto parcial atinge ainda dispositivos relacionados aos prazos de encaminhamento da proposta orçamentária da Câmara.
Uma das alterações aprovadas estabeleceu o dia 29 de outubro de 2026 para a apresentação da proposta do Legislativo ao Executivo.
Na justificativa, a administração aponta que outro dispositivo da LDO estabelece o dia 8 de outubro como prazo para o encaminhamento das propostas dos órgãos municipais.
Também destaca que a Lei Orçamentária Anual deve ser encaminhada ao Legislativo até 30 de outubro, o que deixaria apenas um dia entre o recebimento da proposta da Câmara e a apresentação do orçamento municipal.
O Executivo considera que essa diferença poderia dificultar a consolidação dos dados e a elaboração da proposta orçamentária.
Recebido pela Câmara em 19 de outubro, o veto parcial deverá ser analisado na próxima sessão. A decisão definirá a situação dos dispositivos questionados.
Diferenças nos demonstrativos exigem esclarecimento
Embora os anexos apresentem informações detalhadas sobre receitas, despesas e programas, existem diferenças entre os valores globais dos demonstrativos que precisam ser esclarecidas.
O balancete de receitas apresenta R$ 57,645 milhões para 2027, enquanto o balancete de despesas totaliza R$ 57,614 milhões, uma diferença de R$ 31 mil.
Já o quadro comparativo de metas fiscais apresenta receita total de R$ 54,947 milhões e despesa de R$ 55,412 milhões.
Os documentos utilizam classificações e demonstrativos distintos, mas a documentação examinada não permite estabelecer, com segurança, a conciliação completa entre esses totais.
Por esse motivo, os números devem ser identificados conforme o anexo de origem, sem serem apresentados como valores definitivos e equivalentes.
Também é necessário distinguir as previsões apresentadas no projeto original da redação consolidada após a aprovação legislativa, especialmente diante das alterações que motivaram o veto parcial.
Orçamento anual definirá a aplicação dos recursos
A aprovação da LDO representa uma etapa do planejamento financeiro de Passo do Sobrado, mas não encerra a definição de como o dinheiro público será aplicado em 2027.
A próxima etapa é a elaboração e análise da Lei Orçamentária Anual (LOA), responsável por detalhar as dotações destinadas a cada secretaria, programa, serviço e investimento.
É nesse processo que as estimativas serão organizadas em autorizações de despesas, respeitando as fontes de recursos e as exigências legais.
Posteriormente, a execução poderá ser acompanhada por meio dos demonstrativos de receitas arrecadadas e despesas empenhadas, liquidadas e pagas.
Assim, além da análise do veto parcial, a definição do orçamento de 2027 será importante para esclarecer quanto o município efetivamente pretende destinar à manutenção dos serviços públicos, às melhorias nas estradas, ao atendimento de saúde, à educação, ao setor agrícola e às demais demandas da comunidade.